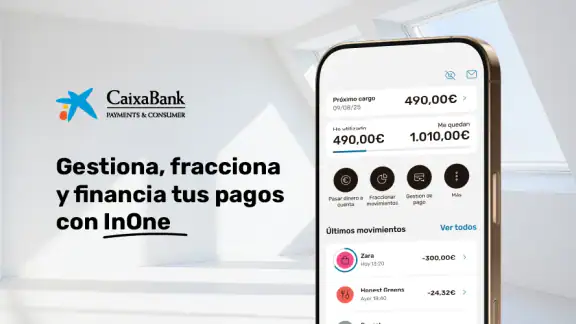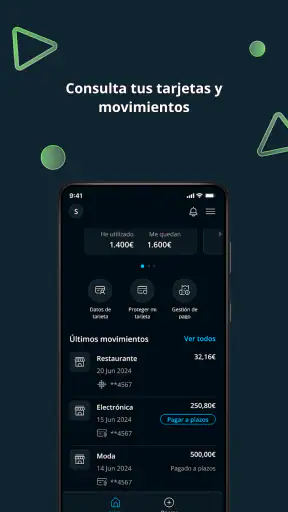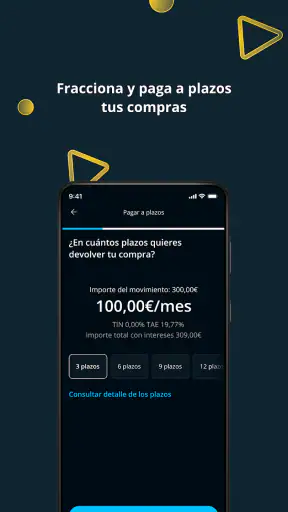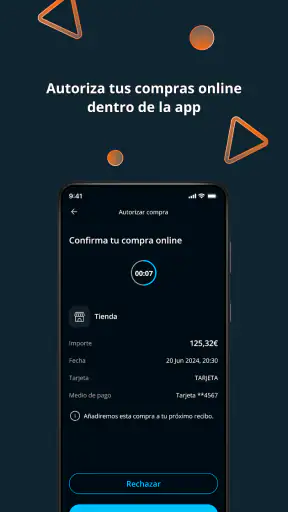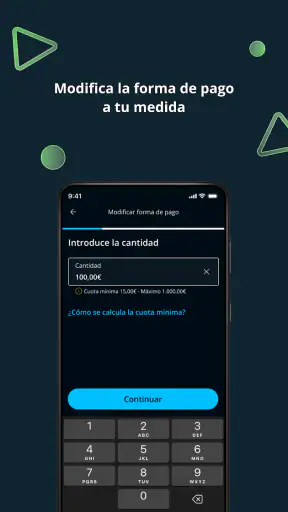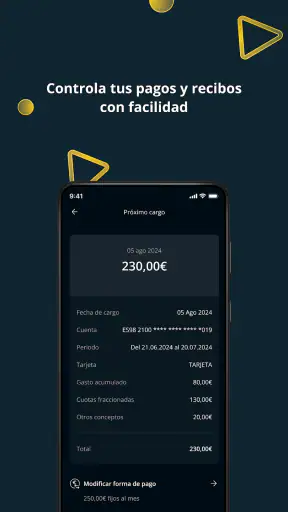
InOne・Financia y paga a plazos

- 2.48K Reseñas
- 4,8
- Descargas
- 500.000+
 Análisis de Mobxio
Cuando una compra importante no encaja bien en el presupuesto del mes, financiarla puede parecer una solución sencilla, pero conviene mirar más allá de la cuota. InOne・Financia y paga a plazos reúne opciones de financiación de compras, tarjeta y línea de crédito en una app de finanzas de CaixaBank Payments & Consumer, E.F.C., E.P., S.A. Mi impresión es que resulta más interesante para quien quiere consultar y gestionar esas alternativas desde el móvil que para quien busca una herramienta general para controlar todos sus gastos.
Qué conviene decidir antes de financiar una compra
Antes de elegir una aplicación de este tipo, yo empezaría por una pregunta práctica: ¿necesito aplazar una compra concreta o quiero crédito disponible para distintos gastos? No son la misma necesidad. Una financiación vinculada a una compra puede ayudar a repartir un desembolso previsto; una tarjeta o una línea de crédito pueden dar más flexibilidad, pero también exigen vigilar cuánto se utiliza y cuándo se devuelve.
La app está pensada alrededor de esas tres posibilidades. Esa orientación la distingue de una aplicación bancaria generalista, donde la financiación puede ser solo una parte más de muchas funciones, y de las herramientas de presupuesto, que ayudan a observar ingresos y gastos, pero no necesariamente a tramitar crédito. InOne tiene sentido si ya estás valorando financiar algo y quieres tener esas opciones reunidas en un mismo entorno.
Yo no tomaría la posibilidad de pagar a plazos como una razón suficiente para comprar algo que no necesito. La cuota mensual puede hacer que un precio parezca más manejable, pero la decisión responsable sigue siendo comparar el coste total, las condiciones concretas y el efecto sobre el presupuesto de los meses siguientes. La app puede servir de punto de partida para esa decisión; no sustituye el cálculo ni la lectura detenida de lo que se acepta.
Primero, el tipo de crédito; después, la comodidad
Una ventaja útil de encontrar préstamo, tarjeta y línea de crédito en una sola aplicación es poder pensar en el producto antes de dejarse llevar por la forma de pago. Para una compra puntual, no necesariamente conviene usar la misma solución que para disponer de crédito en momentos distintos. Yo compararía el propósito, el calendario de devolución y la cantidad que realmente puedo pagar, en vez de fijarme solo en que haya una cuota asequible.
También separaría la aprobación o disponibilidad de una financiación de la utilidad de contratarla. Tener una opción a mano no implica que sea la mejor para cada compra. Si puedo pagar sin endeudarme y eso no compromete otros gastos, quizá prefiera hacerlo. Si aplazar el pago evita un desembolso difícil de encajar, entonces tiene sentido revisar con calma las condiciones y decidir con números propios.
Lo que hace más pertinente a InOne
La propuesta de InOne resulta más clara cuando se entiende como un acceso a soluciones de financiación, no como una aplicación para llevar las cuentas domésticas. Su resumen de tienda habla de financiar compras y pagar a plazos, y esa idea describe bien el uso que yo esperaría: acudir a la app cuando estoy considerando una compra financiada o quiero revisar alternativas de crédito relacionadas con ese propósito.
Un uso cotidiano razonable sería tener que sustituir un electrodoméstico justo en un mes con otros gastos previstos. En vez de decidir impulsivamente en el momento de pagar, podría revisar qué opción de financiación encaja, calcular cuánto margen deja la cuota y comprobar si ese compromiso seguiría siendo cómodo en un mes más apretado. La utilidad no está en hacer desaparecer el gasto, sino en obligarme a pensar cómo se distribuye y si el aplazamiento compensa.
Otro detalle práctico es que conviene abordar la revisión de una oferta con tiempo, no en la caja o con prisa. Antes de confirmar nada, anotaría el importe de la compra y cuánto puedo dedicar al pago mensual sin tocar el dinero reservado para necesidades básicas. Después contrastaría esos límites con las condiciones mostradas en la app. Ese pequeño orden ayuda a que la decisión no dependa de lo atractiva que parezca una cuota aislada.
La aplicación es gratuita para descargar y tiene una valoración media de 4,8, con alrededor de 12.000 valoraciones. Son señales de que ha despertado interés entre sus usuarios, aunque no bastan por sí solas para saber si una opción de crédito encaja con mi situación. El número de valoraciones y la opinión general pueden orientar sobre la recepción, pero la calidad de una decisión financiera depende sobre todo de entender el compromiso concreto que se va a asumir.
Para quién puede encajar y qué límites tendría en cuenta
La recomendaría a quien busca gestionar desde el móvil opciones de financiación vinculadas a compras y prefiere tener préstamo, tarjeta y línea de crédito bajo una misma propuesta. También puede ser útil para alguien que quiera revisar una posibilidad de pago aplazado antes de decidir cómo afrontar un gasto puntual. La aplicación supera las 500.000 instalaciones, pero su alcance no cambia el criterio esencial: el crédito solo conviene si el plan de devolución es realista.
No la elegiría como sustituto de una app de presupuesto personal. Si lo que necesito es clasificar todos mis gastos, revisar mis hábitos de consumo o planificar un ahorro, me interesa más una herramienta diseñada para esas tareas. Tampoco la vería como la opción adecuada si mi objetivo es evitar el crédito por completo, si suelo perder de vista varias obligaciones o si una cuota pequeña me lleva a gastar por encima de mis posibilidades.
La principal fricción de cualquier solución que agrupa distintas vías de financiación es que puede ser necesario distinguir bien qué producto estoy usando y qué obligación estoy aceptando. Préstamo, tarjeta y línea de crédito no son nombres intercambiables: pueden responder a necesidades diferentes y deben evaluarse por separado. Mi consejo es no avanzar hasta poder explicar con palabras sencillas cuánto se devuelve, cuándo y bajo qué condiciones.
Hay además un coste menos visible que la cuota: la atención que exige mantener el compromiso en orden. Si ya tengo pagos aplazados o gastos variables, añadir otro puede dificultar la planificación aunque cada cantidad parezca asumible por separado. Antes de contratar, pondría todas las obligaciones mensuales en una misma cuenta mental o en un presupuesto, y dejaría un margen para imprevistos. Esa precaución vale especialmente cuando se considera una línea de crédito que puede invitar a recurrir a ella más de una vez.
Cuándo otra clase de alternativa puede ser mejor
Frente a InOne, una aplicación bancaria de uso general puede ser más conveniente para quien prioriza consultar sus cuentas y organizar distintas operaciones financieras en un único lugar. Una herramienta de presupuesto puede ser mejor si el problema principal es descubrir en qué se va el dinero, no financiar una compra. Y pagar al contado puede ser preferible cuando hay ahorro disponible y no se quiere asumir una obligación futura. No hace falta que una alternativa sea universalmente superior: depende de la tarea concreta.
También compararía la financiación ofrecida en la propia compra con la posibilidad de recurrir a una solución de crédito separada. No asumiría que una es automáticamente más barata o más flexible. Revisaría el importe total, los plazos, las condiciones y cualquier obligación asociada antes de decidir. Si no entiendo claramente una condición, pararía y la aclararía en lugar de aceptar por comodidad. La app puede reunir opciones, pero quien debe comprobar que el compromiso encaja soy yo.
Para alguien que ya usa otra herramienta y tiene sus pagos bajo control, cambiar solo por tener una app adicional quizá aporte poco. El beneficio de InOne aparece cuando su enfoque coincide con una necesidad real de financiación y simplifica el acceso a esas alternativas. Si no hay una compra concreta ni un motivo para consultar crédito, instalarla puede añadir una tentación o una tarea más sin mejorar la gestión cotidiana.
Qué implica empezar a usarla y mantener el control
Descargarla no tiene coste, pero el coste importante depende de la financiación que se llegue a contratar. Por eso distinguiría entre probar la aplicación y aceptar un producto financiero: son decisiones distintas. Antes de confirmar una operación, leería las condiciones completas y comprobaría que puedo asumir el calendario de devolución incluso si aparece un gasto inesperado. No basaría la decisión en una estimación optimista de mis ingresos futuros.
Para evitar perder el hilo, apuntaría cualquier compromiso aceptado en el mismo lugar donde reviso mis gastos del mes, junto con su fecha de pago. Aunque gestione la financiación en InOne, mantener una visión conjunta de otros recibos y deudas ayuda a no tratar cada cuota como si existiera aislada. Este hábito es especialmente útil cuando se combinan distintas formas de crédito o se hacen varias compras aplazadas en momentos cercanos.
InOne figura con la versión 1.17.18 y requiere Android 9 o posterior. Su clasificación de contenido es PEGI 3, un dato relacionado con la edad del contenido de la aplicación, no con la idoneidad de contratar crédito. La app se publicó el 17 de junio de 2024, así que, como con cualquier herramienta financiera, yo mantendría el sistema actualizado y revisaría con cuidado cada paso que implique compartir información o aceptar condiciones.
El balance final es favorable para un perfil concreto: alguien que está considerando financiar una compra y quiere tener a mano opciones de préstamo, tarjeta y línea de crédito. La desarrolla CaixaBank Payments & Consumer, E.F.C., E.P., S.A., y su enfoque especializado me parece más útil para esa consulta que una app de finanzas demasiado amplia. Aun así, la comodidad de reunir alternativas no convierte el crédito en una buena elección por defecto.
Mi recomendación es instalarla si tienes una necesidad concreta de financiación y vas a comparar las condiciones con calma. Si lo que buscas es organizar tu presupuesto, evitar endeudarte o simplemente pagar una compra sin añadir obligaciones, elegiría otra vía. Usada con un límite de gasto claro y una revisión cuidadosa de cada compromiso, InOne puede facilitar una decisión; usada solo porque pagar a plazos parece más ligero, puede hacer más difícil ver el coste real.
Preguntas frecuentes sobre InOne・Financia y paga a plazos
¿Qué es InOne・Financia y paga a plazos?
InOne es una aplicación de servicios financieros pensada para gestionar compras y pagos desde el móvil. Entre sus funciones puede incluir opciones de financiación para dividir el coste de determinadas compras en varios plazos, además de herramientas para consultar información de la cuenta. La disponibilidad y las condiciones dependen del país, del comercio y de la evaluación de cada solicitud; revisa los detalles que muestra la app antes de contratar.
¿Cómo funciona el pago a plazos en InOne?
Si una compra reúne los requisitos, la aplicación puede permitirte repartir su importe en pagos programados, en lugar de abonarlo todo de una vez. Antes de aceptar, comprueba el calendario, el importe de cada cuota, las comisiones o intereses aplicables y las consecuencias de un retraso. Las condiciones concretas no son necesariamente iguales para todos los usuarios, así que no des por hecho que una oferta es gratuita sin verificarlo.
¿Quién puede solicitar financiación con InOne?
La posibilidad de financiar una compra puede depender de factores como tu edad, país de residencia, identidad verificada, situación financiera y los criterios de evaluación de InOne o de sus entidades colaboradoras. También puede haber límites de importe y comercios participantes. Descargar la aplicación no garantiza que te aprueben una solicitud; consulta los requisitos vigentes y la información legal dentro de la app antes de proporcionar datos personales.
¿InOne es segura para introducir mis datos y realizar pagos?
Antes de registrarte, revisa qué datos solicita la aplicación, cómo se utilizan y con quién se comparten, consultando su política de privacidad y sus condiciones. Descarga InOne desde una tienda oficial, usa una contraseña segura y protege el acceso a tu dispositivo. Para cualquier financiación o pago, confirma que estás viendo la oferta oficial y guarda los comprobantes; si detectas una operación desconocida, contacta con el soporte y tu entidad bancaria.
¿Qué debo tener en cuenta antes de descargar InOne・Financia y paga a plazos?
Comprueba que la aplicación esté disponible en tu país y que sea compatible con tu dispositivo, además de revisar el desarrollador, las reseñas recientes y los permisos solicitados. Si piensas financiar una compra, calcula si podrás cubrir todas las cuotas y lee con atención los costes, fechas de cobro y reglas de cancelación o devolución. Las funciones, comercios y condiciones pueden cambiar con el tiempo, por lo que conviene confirmarlos en la app.
Lo mejor de InOne・Financia y paga a plazos
Aspectos que debes tener en cuenta sobre InOne・Financia y paga a plazos